Domain fbcu.de kaufen?
Wir ziehen mit dem Projekt
fbcu.de um.
Sind Sie am Kauf der Domain
fbcu.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fbcu.de kaufen?
Wie kann ich mein Girokonto in ein P Konto umwandeln?
Um dein Girokonto in ein P-Konto umzuwandeln, musst du zuerst bei deiner Bank einen Antrag stellen. Dieser Antrag kann in der Regel online, telefonisch oder persönlich in der Filiale gestellt werden. Du musst dabei angeben, dass du dein Girokonto in ein Pfändungsschutzkonto umwandeln möchtest. Die Bank wird dann prüfen, ob du die Voraussetzungen für ein P-Konto erfüllst und es entsprechend umstellen. Es ist wichtig zu beachten, dass du nur ein Konto pro Person als P-Konto führen darfst. Nach der Umwandlung kannst du über dein Konto nur noch bis zum monatlichen Pfändungsfreibetrag verfügen. **
Was ist ein P Konto bei der Bank?
Ein P-Konto ist ein Pfändungsschutzkonto, das dazu dient, das Existenzminimum eines Schuldners vor Pfändungen zu schützen. Es ermöglicht dem Kontoinhaber, weiterhin über sein Geld zu verfügen, auch wenn sein Konto gepfändet wurde. Der pfändungsfreie Betrag richtet sich nach den gesetzlichen Vorgaben und kann je nach individueller Situation variieren. Um ein P-Konto zu eröffnen, muss man bei seiner Bank einen entsprechenden Antrag stellen und die erforderlichen Unterlagen vorlegen. Es bietet somit eine wichtige Absicherung für Personen, die von einer Pfändung bedroht sind. **

Ähnliche Suchbegriffe für P-Glycoprotein
Top-Angebote
Produkte zum Begriff P-Glycoprotein:
-
Grundlagen der Finanzierung und Investition, Fachbücher von Ulrich PapeFinanzierungs- und Investitionsentscheidungen sind von entscheidender Bedeutung für den Erfolg von Unternehmen. Daher gehören finanzwirtschaftliche Kenntnisse zum elementaren Handwerkszeug für Studierende der Wirtschaftswissenschaften ebenso wie für Praktiker. Ulrich Pape behandelt in seinem Lehrbuch die zentralen Themen der betrieblichen Finanzwirtschaft. Zahlreiche Fallbeispiele und Übungsaufgaben gewährleisten einen hohen Praxisbezug. Für die fünfte Auflage wurden Daten, Quellen, Beispiele und Übungsaufgaben aktualisiert. Darüber hinaus wurden die Ausführungen um aktuelle Themen ergänzt, zum Beispiel zur Start-up-Finanzierung. Das Buch wendet sich an Studierende in Bachelor- und Master-Studiengängen an Universitäten und Hochschulen. Aufgrund seiner Anwendungsorientierung ist es ebenfalls für Praktiker geeignet, die in ihrer Berufspraxis mit finanzwirtschaftlichen Fragestellungen zu tun haben. Dank seiner klaren Struktur eignet sich das Buch auch sehr gut zum Selbststudium. Zu den im Buch enthaltenen Übungsaufgaben gibt es auf der Verlagshomepage die entsprechenden Lösungen.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
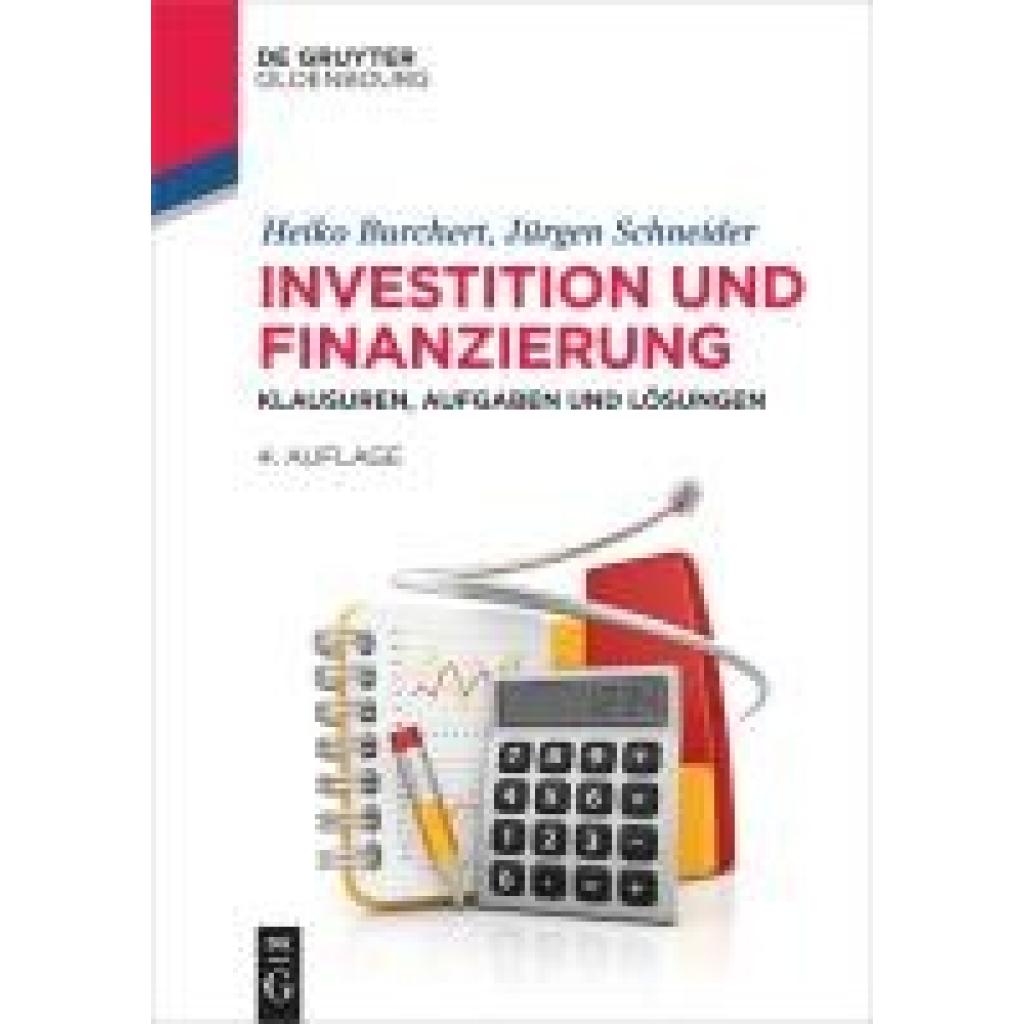
Burchert, Heiko: Investition und FinanzierungInvestition und Finanzierung , Klausuren, Aufgaben und Lösungen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., überarbeitete Auflage, Erscheinungsjahr: 20240604, Titel der Reihe: Lehr- und Handbücher der Wirtschaftswissenschaft##, Autoren: Burchert, Heiko~Schneider, Jürgen, Auflage: 24004, Auflage/Ausgabe: 4., überarbeitete Auflage, Seitenzahl/Blattzahl: 223, Abbildungen: 33 b/w illustrations, 61 b/w tbl., Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Fachschema: Finanzierung~Investition - Investor - Direktinvestition~Anlage (finanziell) - Geldanlage~Kapitalanlage~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 226, Breite: 153, Höhe: 15, Gewicht: 358, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,24,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Investition und Finanzierung, Fachbücher von Hans Paul Becker, Arno PeppmeierDas Lehrbuch definiert die Ziele der Investitions- und Finanzpolitik in Unternehmen und erklärt einfach und verständlich die Grundlagen und Methoden der Investitionsrechnung, Finanzierung und Finanzderivate. Systematisch werden klassische und neue Instrumente vorgestellt, analysiert und bewertet. Beispiele und Aufgaben mit Lösungsvorschlägen ergänzen die Ausführungen. Für die 9. Auflage wurde das Werk vollständig aktualisiert und um ein Kapitel über die Risikomesszahl Value at Risk erweitert. In diesem Kapitel werden die in der Praxis häufig angewandten Verfahren zur Errechnung eines Value at Risk, nämlich der Varianz-Kovarianz-Ansatz, die historische Simulation und die Monte-Carlo-Simulation, vorgestellt und erläutert.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Investition, Finanzierung, betriebliches Rechnungswesen und Controlling - Johannes Volk, Audio, 4251177553417Investition, Finanzierung, Betriebliches Rechnungswesen Und Controlling Von Johannes Volk, Johannes Volk, Sprecher: Sebastian Volk, Sprache: Deutsch7,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann man auf dem P Konto sparen?
Ja, es ist möglich, auf einem P-Konto zu sparen. Das P-Konto dient dazu, das Existenzminimum des Kontoinhabers zu schützen, aber es gibt keine Beschränkungen, wie viel Geld auf dem Konto gespart werden kann. Es ist wichtig zu beachten, dass das Guthaben auf dem P-Konto den Freibetrag nicht überschreiten darf, da sonst das zusätzliche Einkommen gepfändet werden kann. Es ist ratsam, regelmäßig den Kontostand zu überprüfen, um sicherzustellen, dass der Freibetrag nicht überschritten wird. Es kann auch sinnvoll sein, eine separate Spar- oder Anlagekonto zu eröffnen, um das gesparte Geld vor möglichen Pfändungen zu schützen. **
-
Wie kann ich ein P Konto wieder in ein Girokonto umwandeln?
Um ein P-Konto wieder in ein normales Girokonto umzuwandeln, musst du bei deiner Bank einen Antrag stellen. Dabei solltest du angeben, dass du die Beschränkungen eines P-Kontos nicht mehr benötigst. Die Bank wird dann prüfen, ob die Voraussetzungen für die Umwandlung erfüllt sind. Es kann sein, dass die Bank zusätzliche Unterlagen von dir verlangt, um die Umwandlung durchzuführen. Nach erfolgreicher Prüfung wird dein Konto wieder in ein reguläres Girokonto umgewandelt und du kannst es wie gewohnt nutzen. **
-
Kann ein P-Konto wieder in ein normales Girokonto umgewandelt werden?
Ja, ein P-Konto kann in ein normales Girokonto umgewandelt werden. Dafür muss der Kontoinhaber bei seiner Bank einen Antrag stellen und die Bank prüft dann, ob die Voraussetzungen für ein normales Girokonto erfüllt sind. Wenn alle Bedingungen erfüllt sind, kann das P-Konto entsprechend umgewandelt werden. **
-
Bei welcher Bank kann ich ein P Konto eröffnen?
Bei welcher Bank kann ich ein P-Konto eröffnen? Ein Pfändungsschutzkonto (P-Konto) kann bei den meisten Banken in Deutschland eröffnet werden, darunter Sparkassen, Volksbanken, Direktbanken und auch bei einigen Online-Banken. Es ist wichtig, dass die Bank, bei der du ein P-Konto eröffnen möchtest, dieses Produkt anbietet und die entsprechenden Voraussetzungen erfüllt. Du solltest dich vorab bei der Bank informieren, ob sie P-Konten anbietet und welche Bedingungen dafür gelten. Es ist ratsam, verschiedene Banken zu vergleichen, um die beste Option für dich zu finden. **


Kann ich mit einem P Konto die Bank wechseln?
Ja, es ist grundsätzlich möglich, mit einem P-Konto die Bank zu wechseln. Allerdings sollten Sie vorher mit Ihrer neuen Bank klären, ob sie die Umwandlung Ihres bestehenden Kontos in ein P-Konto unterstützt. Zudem müssen Sie sicherstellen, dass Ihr P-Konto auch bei der neuen Bank den gesetzlich vorgeschriebenen Pfändungsschutz gewährleistet. Es ist ratsam, sich frühzeitig mit beiden Banken in Verbindung zu setzen, um einen reibungslosen Wechsel zu gewährleisten. Beachten Sie auch, dass eventuell anfallende Kosten oder Gebühren für die Kontoeröffnung bei der neuen Bank anfallen können. **
Welche Bank ist am besten für ein P Konto?
Welche Bank ist am besten für ein P-Konto? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel den Gebühren, dem Serviceangebot und der Erreichbarkeit des Kundensupports. Es ist ratsam, sich bei verschiedenen Banken über deren Konditionen für ein P-Konto zu informieren und diese miteinander zu vergleichen. Zudem kann es hilfreich sein, sich nach Erfahrungsberichten anderer Kunden zu erkundigen, um eine fundierte Entscheidung treffen zu können. Letztendlich sollte die Wahl der Bank für ein P-Konto gut überlegt sein, um die bestmögliche Betreuung und Unterstützung zu erhalten. **
Top-Angebote
Produkte zum Begriff P-Glycoprotein:
-
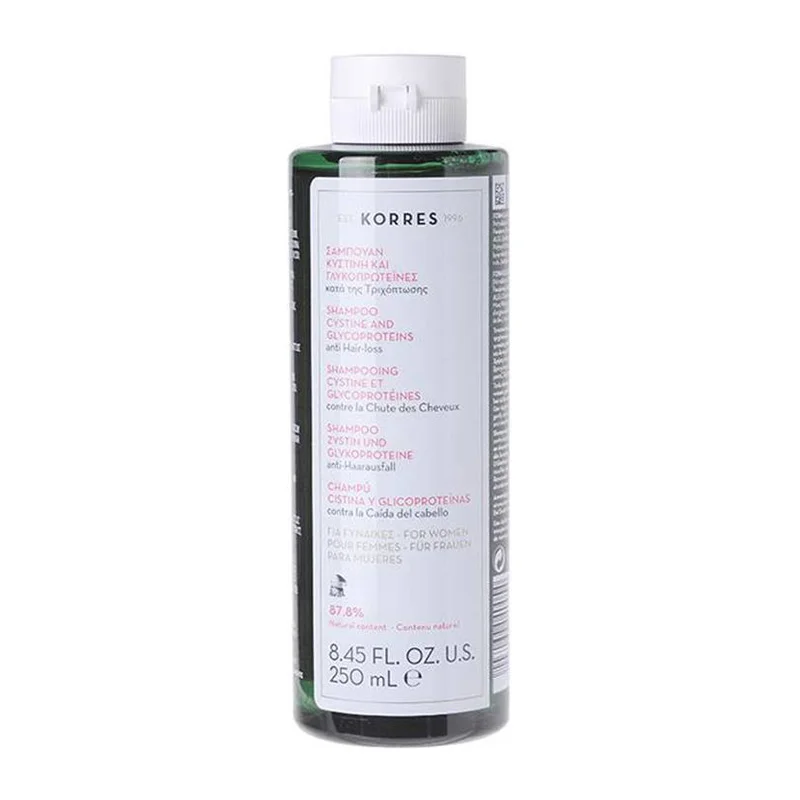
KORRES Cystine und Glycoprotein Shampoo gegen Haarausfall, 250ml 21000952Cystine und Glycoprotein Shampoo gegen Haarausfall Wir verlieren täglich bis zu 100 Haare, diess ist ganz normal. Fällt es Ihnen auf, dass das Haar lichter wird und die Kopfhaut bereits durchscheint? Dieses Shampoo kann die Haarwurzeln stärken. Ein ausgeprägter Haarausfall sollte unbedingt auch einem Dermatologen vorgestellt werden, es könnte auch eine Erkrankung dahinter stecken. Das Cystine und Glycoprotein Shampoo von Korres ist speziell gegen Haarausfall bei Frauen, entwickelt worden. Die Aminosäure L Cystein ist ein wichtiger Bestandteil des Haarstrukturproteins Keratin und für die Gesunderhaltung der Haare. L-Cystein ist für jene Frauen empfehlenswert, die sich ein gesünderes, kräftigeres und glanzvolleres Haar wünschen. Es wirkt dem Haarausfall entgegen. Zugleich stärkt und reinigt es das Haar sanft. Somit wird der Haarausfall reduziert. Es regeneriert das Haarwachstum und sorgt für bessere Haardichte und eine gesündere Kopfhaut. Haartyp: Für jedes Haar geeignet. Ihre Vorteile im Überblick: reinigend wirkt regenerierend auf die Haarwurzel stärkend bessere Haardichte bei regelmäßiger Anwendung gesündere Kopfhaut Anwendung: Entnehmen Sie eine kleine Menge des Shampoo gegen Haarausfall, emulgieren Sie es mit etwas Wasser in den Händen auf. Tragen Sie es auf das nasse Haar auf, sanft einmassieren, spülen und den Vorgang wiederholen.11,83 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Investition und Finanzierung, Fachbücher von Jörg WöltjeKluge Investitions- und Finanzierungsentscheidungen sind die Basis für den Erfolg eines Unternehmens. Dieses Buch bietet Ihnen eine kompakte Einführung in die Investitionsrechnung und die unterschiedlichen Finanzierungsformen. Der Autor geht auf die wichtigen Verfahren und Methoden ein und erläutert diese anhand realer Unternehmensdaten und mit anschaulichen Praxisbeispielen. Das ideale Lehrbuch in der Aus- und Weiterbildung für das Finanz- und Rechnungswesen. Inhalte: - Grundlagen der betrieblichen Finanzwirtschaft: Investitionsrechnung und Finanzierung - Erläuterung der statischen und dynamischen Investitionsrechnungen - Einzel- und Gesamtbewertungsverfahren der Unternehmensbewertung - Formen der Aussen- und Innenfinanzierung, Sonderformen der Finanzierung - Effektivzinsberechnung und Tilgungsplänen - Neu: Ausführliche Darstellung mit Beispielen der Ersatzinvestitionsentscheidungen, Komplettüberarbeitung des Kapitels Unternehmensbewertung mit den DCF-Verfahren und Multiplikatorverfahren - Zahlreiche Rechenbeispiele zur Investitionsrechnung, zur Finanzierung und zur individuellen Finanzplanung - Neu in der 3. Auflage: ausführliche Darstellung mit Beispielen der Ersatzinvestitionsentscheidungen, Komplettüberarbeitung des Kapitels Unternehmensbewertung mit den DCF-Verfahren und Multiplikatorverfahren Digitale Extras: - Rechner, finanzmathematische Tabellen - Über 170 Aufgaben mit Lösungen.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundlagen der Finanzierung und Investition, Fachbücher von Ulrich PapeFinanzierungs- und Investitionsentscheidungen sind von entscheidender Bedeutung für den Erfolg von Unternehmen. Daher gehören finanzwirtschaftliche Kenntnisse zum elementaren Handwerkszeug für Studierende der Wirtschaftswissenschaften ebenso wie für Praktiker. Ulrich Pape behandelt in seinem Lehrbuch die zentralen Themen der betrieblichen Finanzwirtschaft. Zahlreiche Fallbeispiele und Übungsaufgaben gewährleisten einen hohen Praxisbezug. Für die fünfte Auflage wurden Daten, Quellen, Beispiele und Übungsaufgaben aktualisiert. Darüber hinaus wurden die Ausführungen um aktuelle Themen ergänzt, zum Beispiel zur Start-up-Finanzierung. Das Buch wendet sich an Studierende in Bachelor- und Master-Studiengängen an Universitäten und Hochschulen. Aufgrund seiner Anwendungsorientierung ist es ebenfalls für Praktiker geeignet, die in ihrer Berufspraxis mit finanzwirtschaftlichen Fragestellungen zu tun haben. Dank seiner klaren Struktur eignet sich das Buch auch sehr gut zum Selbststudium. Zu den im Buch enthaltenen Übungsaufgaben gibt es auf der Verlagshomepage die entsprechenden Lösungen.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Burchert, Heiko: Investition und FinanzierungInvestition und Finanzierung , Klausuren, Aufgaben und Lösungen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., überarbeitete Auflage, Erscheinungsjahr: 20240604, Titel der Reihe: Lehr- und Handbücher der Wirtschaftswissenschaft##, Autoren: Burchert, Heiko~Schneider, Jürgen, Auflage: 24004, Auflage/Ausgabe: 4., überarbeitete Auflage, Seitenzahl/Blattzahl: 223, Abbildungen: 33 b/w illustrations, 61 b/w tbl., Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Fachschema: Finanzierung~Investition - Investor - Direktinvestition~Anlage (finanziell) - Geldanlage~Kapitalanlage~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 226, Breite: 153, Höhe: 15, Gewicht: 358, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,24,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann ich mein Girokonto in ein P Konto umwandeln?
Um dein Girokonto in ein P-Konto umzuwandeln, musst du zuerst bei deiner Bank einen Antrag stellen. Dieser Antrag kann in der Regel online, telefonisch oder persönlich in der Filiale gestellt werden. Du musst dabei angeben, dass du dein Girokonto in ein Pfändungsschutzkonto umwandeln möchtest. Die Bank wird dann prüfen, ob du die Voraussetzungen für ein P-Konto erfüllst und es entsprechend umstellen. Es ist wichtig zu beachten, dass du nur ein Konto pro Person als P-Konto führen darfst. Nach der Umwandlung kannst du über dein Konto nur noch bis zum monatlichen Pfändungsfreibetrag verfügen. **
-
Was ist ein P Konto bei der Bank?
Ein P-Konto ist ein Pfändungsschutzkonto, das dazu dient, das Existenzminimum eines Schuldners vor Pfändungen zu schützen. Es ermöglicht dem Kontoinhaber, weiterhin über sein Geld zu verfügen, auch wenn sein Konto gepfändet wurde. Der pfändungsfreie Betrag richtet sich nach den gesetzlichen Vorgaben und kann je nach individueller Situation variieren. Um ein P-Konto zu eröffnen, muss man bei seiner Bank einen entsprechenden Antrag stellen und die erforderlichen Unterlagen vorlegen. Es bietet somit eine wichtige Absicherung für Personen, die von einer Pfändung bedroht sind. **
-
Kann man auf dem P Konto sparen?
Ja, es ist möglich, auf einem P-Konto zu sparen. Das P-Konto dient dazu, das Existenzminimum des Kontoinhabers zu schützen, aber es gibt keine Beschränkungen, wie viel Geld auf dem Konto gespart werden kann. Es ist wichtig zu beachten, dass das Guthaben auf dem P-Konto den Freibetrag nicht überschreiten darf, da sonst das zusätzliche Einkommen gepfändet werden kann. Es ist ratsam, regelmäßig den Kontostand zu überprüfen, um sicherzustellen, dass der Freibetrag nicht überschritten wird. Es kann auch sinnvoll sein, eine separate Spar- oder Anlagekonto zu eröffnen, um das gesparte Geld vor möglichen Pfändungen zu schützen. **
-
Wie kann ich ein P Konto wieder in ein Girokonto umwandeln?
Um ein P-Konto wieder in ein normales Girokonto umzuwandeln, musst du bei deiner Bank einen Antrag stellen. Dabei solltest du angeben, dass du die Beschränkungen eines P-Kontos nicht mehr benötigst. Die Bank wird dann prüfen, ob die Voraussetzungen für die Umwandlung erfüllt sind. Es kann sein, dass die Bank zusätzliche Unterlagen von dir verlangt, um die Umwandlung durchzuführen. Nach erfolgreicher Prüfung wird dein Konto wieder in ein reguläres Girokonto umgewandelt und du kannst es wie gewohnt nutzen. **
Ähnliche Suchbegriffe für P-Glycoprotein
-
Investition und Finanzierung, Fachbücher von Hans Paul Becker, Arno PeppmeierDas Lehrbuch definiert die Ziele der Investitions- und Finanzpolitik in Unternehmen und erklärt einfach und verständlich die Grundlagen und Methoden der Investitionsrechnung, Finanzierung und Finanzderivate. Systematisch werden klassische und neue Instrumente vorgestellt, analysiert und bewertet. Beispiele und Aufgaben mit Lösungsvorschlägen ergänzen die Ausführungen. Für die 9. Auflage wurde das Werk vollständig aktualisiert und um ein Kapitel über die Risikomesszahl Value at Risk erweitert. In diesem Kapitel werden die in der Praxis häufig angewandten Verfahren zur Errechnung eines Value at Risk, nämlich der Varianz-Kovarianz-Ansatz, die historische Simulation und die Monte-Carlo-Simulation, vorgestellt und erläutert.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Investition, Finanzierung, betriebliches Rechnungswesen und Controlling - Johannes Volk, Audio, 4251177553417Investition, Finanzierung, Betriebliches Rechnungswesen Und Controlling Von Johannes Volk, Johannes Volk, Sprecher: Sebastian Volk, Sprache: Deutsch7,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Investition und Finanzierung für Wirtschaftswissenschaftler, Fachbücher von Marcel Schützenmeister, Wolfgang PatzigInvestition und Finanzierung sind zwei verschiedene Seiten derselben Medaille. Unter Investition versteht man die Verwendung finanzieller Mittel in Anlagen, Maschinen oder immateriellem Vermögen, mit dem Ziel, das eingesetzte Kapital zu vermehren. Die Beschaffung dieser eingesetzten finanziellen Mittel ist die Finanzierung. Jeder Wirtschaftswissenschaftler muss sich im Rahmen seines Studiums daher mit diesem Thema auseinandersetzen. Investition und Finanzierung sind elementare Bestandteile der Unternehmensführung. Wolfgang Patzig und Marcel Schützenmeister führen anhand eines durchgängigen Beispiel-Unternehmens in die Grundlagen des Themas ein und zeigen die Ziele finanzwirtschaftlichen Handelns auf. Sie erklären, was Sie zu dynamischen und statischen Verfahren der Investitionsrechnung wissen sollten. Ausserdem erläutern sie, was in Risikoanalyse, Finanzplanung, Aussen- und Innenfinanzierung zu beachten ist.31,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann ein P-Konto wieder in ein normales Girokonto umgewandelt werden?
Ja, ein P-Konto kann in ein normales Girokonto umgewandelt werden. Dafür muss der Kontoinhaber bei seiner Bank einen Antrag stellen und die Bank prüft dann, ob die Voraussetzungen für ein normales Girokonto erfüllt sind. Wenn alle Bedingungen erfüllt sind, kann das P-Konto entsprechend umgewandelt werden. **
-
Bei welcher Bank kann ich ein P Konto eröffnen?
Bei welcher Bank kann ich ein P-Konto eröffnen? Ein Pfändungsschutzkonto (P-Konto) kann bei den meisten Banken in Deutschland eröffnet werden, darunter Sparkassen, Volksbanken, Direktbanken und auch bei einigen Online-Banken. Es ist wichtig, dass die Bank, bei der du ein P-Konto eröffnen möchtest, dieses Produkt anbietet und die entsprechenden Voraussetzungen erfüllt. Du solltest dich vorab bei der Bank informieren, ob sie P-Konten anbietet und welche Bedingungen dafür gelten. Es ist ratsam, verschiedene Banken zu vergleichen, um die beste Option für dich zu finden. **
-
Kann ich mit einem P Konto die Bank wechseln?
Ja, es ist grundsätzlich möglich, mit einem P-Konto die Bank zu wechseln. Allerdings sollten Sie vorher mit Ihrer neuen Bank klären, ob sie die Umwandlung Ihres bestehenden Kontos in ein P-Konto unterstützt. Zudem müssen Sie sicherstellen, dass Ihr P-Konto auch bei der neuen Bank den gesetzlich vorgeschriebenen Pfändungsschutz gewährleistet. Es ist ratsam, sich frühzeitig mit beiden Banken in Verbindung zu setzen, um einen reibungslosen Wechsel zu gewährleisten. Beachten Sie auch, dass eventuell anfallende Kosten oder Gebühren für die Kontoeröffnung bei der neuen Bank anfallen können. **
-
Welche Bank ist am besten für ein P Konto?
Welche Bank ist am besten für ein P-Konto? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel den Gebühren, dem Serviceangebot und der Erreichbarkeit des Kundensupports. Es ist ratsam, sich bei verschiedenen Banken über deren Konditionen für ein P-Konto zu informieren und diese miteinander zu vergleichen. Zudem kann es hilfreich sein, sich nach Erfahrungsberichten anderer Kunden zu erkundigen, um eine fundierte Entscheidung treffen zu können. Letztendlich sollte die Wahl der Bank für ein P-Konto gut überlegt sein, um die bestmögliche Betreuung und Unterstützung zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.